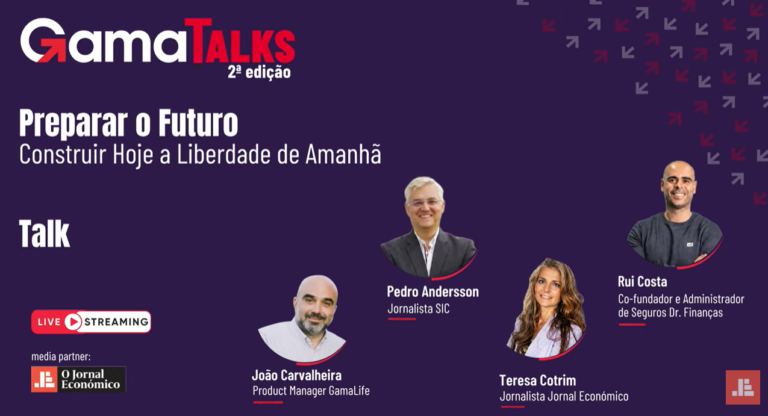
Rui Costa e Pedro Andersson aplicam o que sabem no seu dia-a-dia. O cofundador da plataforma Doutor Finanças e administrador de seguros e o jornalista da SIC e fundador do projeto Contas-Poupança participaram na 2.ª edição das Gama Talks - iniciativa da seguradora GamaLife, que tem o Jornal Económico como media partner - empolgando o auditório com o seu conhecimento e as suas práticas de poupança.
“Quando falamos em poupar dinheiro, investir ou gerar património, é preciso haver um compromisso e um propósito naquilo que queremos fazer. Enquanto pessoa, se eu quero poupar, tenho de ter esse propósito interno. Tem de partir de mim”, afirma Rui Costa.
Poupar exige disciplina, não podendo depender apenas do dinheiro que eventualmente sobra no final do mês. “Se eu pudesse prescrever alguma coisa” — responde, glosando o verbo usado pela entrevistadora em alusão ao nome da empresa — “e dizer o que é que faz realmente a diferença no dia a dia das pessoas, é percebermos que não devemos poupar apenas porque o dinheiro sobrou no final do mês”.
Prossegue na explicação: “Se eu receber o salário, fizer a minha vida normal e, ao chegar ao fim do mês, vir que ficaram ali 10% e decidir fazer qualquer coisa com eles, o que é que vai acontecer ao primeiro imprevisto?”, questiona, alertando para a necessidade de encarar a poupança como um compromisso fixo e imediato.
Durante a sua intervenção na Gama Talks, desta sexta-feira, 4, Rui Costa insiste na ideia de que poupar sem um propósito é um exercício condenado ao fracasso: é preciso ter o propósito interno, assumido como compromisso individual e não como mero acaso do que sobra no fim do mês, porque, como reforça, “é esse propósito que nos impede de mexer no dinheiro e o deixa crescer ao longo do tempo”.
Filho de empresários do Norte, Rui Costa conta que cresceu na cultura do mealheiro. Ao terminar a universidade, decidiu investir o dinheiro que tinha acumulado desde a infância — e que era visto como o “fundo de emergência” que nunca chegou a utilizar — para o pôr a render: “Aquele valor que já tenho comigo desde os cinco ou seis anos regista hoje quase 3.000% de valorização. É o dinheiro a trabalhar para mim. E tudo parte daquele propósito”, relata, revelando ter aplicado o capital num ETF ligado ao índice norte-americano S&P 500.
Rui Costa ajudou a fundar a fintech especializada em literacia financeira, consultoria e intermediação de crédito e seguros, Dr. Finanças. Pedro Andersson, jornalista da SIC, criou o Contas-Poupança, projeto multiplataforma de literacia financeira, finanças pessoais e direitos do consumidor.
Pedro Andersson descreve, com humor, a educação financeira tradicional em Portugal como uma autêntica “Idade Média financeira”, assente apenas na sabedoria popular e em provérbios que travam o investimento: “‘No poupar é que está o ganho’, ‘grão a grão enche a galinha o papo’, ‘mais vale um pássaro na mão do que dois a voar’ ou ‘quando a esmola é grande o pobre desconfia’. Eu fui educado assim”, conta, alertando que muitos jovens continuam hoje a receber a mesma formação. E, mesmo no caso em que a formação vai além disso, não colhe. É ineficaz.
“Queremos explicar às crianças que têm de começar a preparar a reforma e isto não faz sentido. Se perguntarmos a um filho: ‘Tens aqui 25 euros, vamos preparar a tua reforma ou queres juntar para comprar um telemóvel, um brinquedo ou uma PlayStation?’, a resposta é óbvia”, ironiza.
Na sua perspetiva, a responsabilidade de iniciar a poupança de longo prazo pertence aos pais e não às crianças: “Estamos a mandar a mensagem certa às pessoas erradas, ou, pelo menos, na fase da vida errada. Tem de ser os pais a começar a preparar o futuro o mais cedo possível, fazendo um PPR para os filhos assim que nascem”, afirma.
O planeamento deve, assim, começar com o nascimento e envolver idealmente o círculo familiar próximo em pequenas contribuições mensais que crescem ao longo do tempo e superam a inflação.
Apresenta a conta: “Se os pais puserem 25 euros, os avós maternos mais 25, os avós paternos mais 25 e os padrinhos outros 25, estamos a falar de 100 euros por mês. Num produto que de facto renda dinheiro e não perca para a inflação, isto pode transformar-se, na idade da reforma, em 300 mil ou 400 mil euros”.
Reconhecendo que a reforma parece uma realidade demasiado distante para quem está no início da vida adulta, Pedro Andersson destaca o impacto imediato deste pé-de-meia na entrada para a maioridade:
“Para um jovem, a reforma é completamente irrelevante porque vai precisar do dinheiro muito tempo antes. Agora imaginem a diferença que é chegar aos 20 anos e ter lá 30 mil ou 40 mil euros, que pode usar para a entrada de uma casa, para iniciar uma empresa, para fazer o que quiser ou simplesmente para continuar a investir”, frisa, lançando, no final, um desafio direto aos profissionais do setor segurador e financeiro sobre a necessidade de saberem comunicar e vender melhor produtos que trazem benefícios reais para os clientes.
Pedro Andersson conta que apenas aos 45 anos, quando fez as contas, encarou finalmente a poupança como um encargo mensal inegociável: “Percebi que o maior arrependimento financeiro da minha vida foi não ter começado a fazer um PPR imediatamente aos 23 anos, quando comecei a trabalhar. Quando passei a tratar a poupança como uma despesa fixa — como pagar a água ou a luz —, isso mudou completamente a minha vida”, confessa. E, claro, fez um PPR para os dois filhos.
Quantos PPR tem? – pergunta Teresa Cotrim.
– 15. Tenho 15 PPR, responde Pedro Andersson empolgando de vez o auditório da seguradora GamaLife, na Avenida Columbano Bordalo Pinheiro, em Lisboa.
Na 2.ª edição das GamaTalks debateu-se o tema como preparar hoje a liberdade financeira de amanhã. Além do painel, onde também interveio João Carvalheira, product manager da GamaLife, o fórum foi aberto por Gonçalo Castro Pereira, vice-presidente da GamaLife, e teve Helena Rêgo, diretora da Academia CASA da Associação Portuguesa de Seguradores — APS, como keynote speaker.
