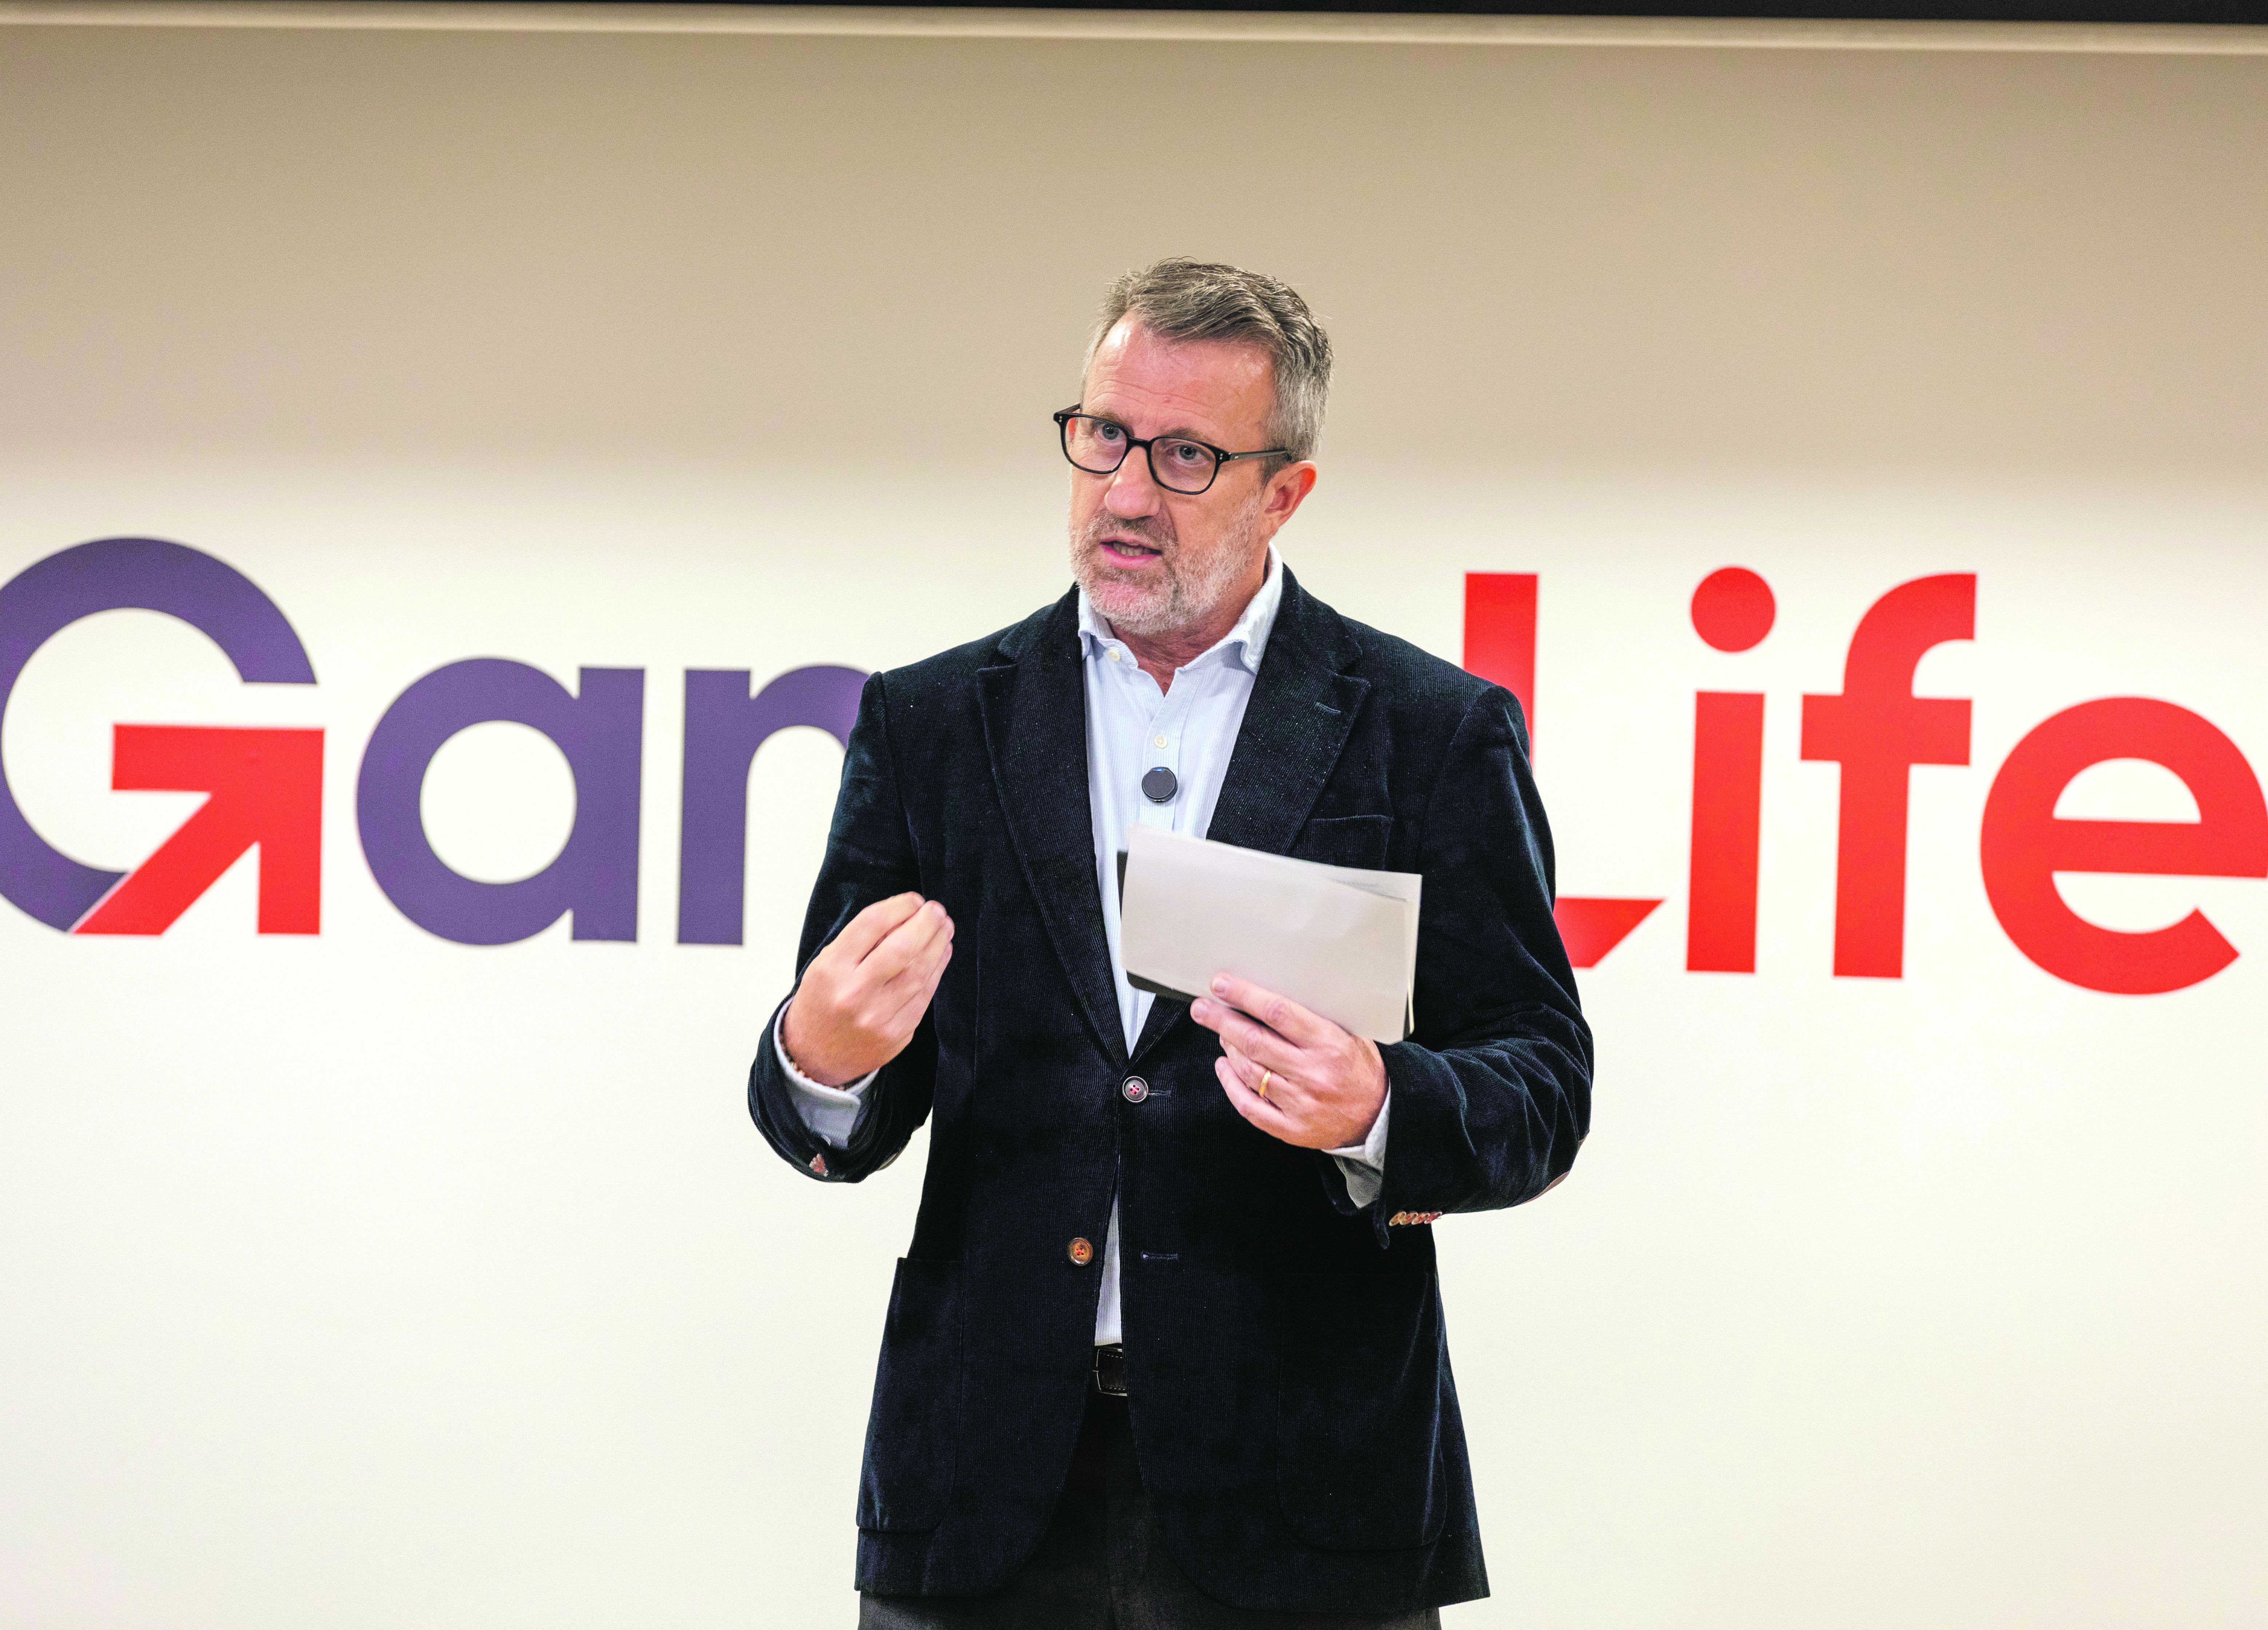
Rui Costa, Pedro Andersson e João Carvalheira convergem num ponto essencial: poupar, seja qual for o fim a que se destine, é mais do que pôr de parte o que sobra no final do mês e isto se sobrar. É preciso ter um propósito. Poupar para os estudos, poupar para uma casa, poupar para uma viagem, poupar para a reforma...
Esta é uma primeira conclusão a extrair do painel da 2.ª edição das GamaTalks, iniciativa da seguradora GamaLife, tendo o Jornal Económico como media partner e a jornalista Teresa Cotrim, como moderadora. Ei-la, sintetizada pelo cofundador da plataforma Doutor Finanças e administrador de seguros, Rui Costa: “Quando falamos em poupar dinheiro, investir ou gerar património, é preciso haver um compromisso e um propósito naquilo que queremos fazer. É esse propósito que nos impede de mexer no dinheiro e o deixa crescer ao longo do tempo”.
Como preparar hoje a liberdade financeira de amanhã era o tema do painel. Por amanhã, entenda-se a reforma. “Se os pais puserem 25 euros, os avós maternos mais 25, os avós paternos mais 25 e os padrinhos outros 25, estamos a falar de 100 euros por mês”, diz Pedro Andersson. O jornalista da SIC, defende que no caso da criança, esse propósito cabe aos pais. O planeamento deve começar com o nascimento da criança e idealmente envolver os mais próximos. Se os tais 100 euros, explica, “forem aplicados num produto que, de facto, renda dinheiro e não perca para a inflação, poderão transformar-se em 300 mil ou 400 mil euros, na idade da reforma”.
Para o recém-nascido, a reforma é uma realidade inexistente. Mas também para o jovem continuará a ser demasiado distante. Existem, no entanto, outros propósitos com utilidade mais visível. “Para o jovem, a reforma é completamente irrelevante porque vai precisar do dinheiro muito tempo antes, mas imaginem a diferença que fará chegar aos 20 anos e ter 30 mil ou 40 mil euros, que pode usar para a entrada de uma casa, ou para iniciar uma empresa, ou simplesmente continuar a investir”, explica Pedro Andersson.
Na sua perspetiva, a dificuldade que se coloca aos profissionais do sector segurador e financeiro é como conseguir explicar às pessoas e convencê-las de que se trata realmente de “produtos que trazem benefícios reais” às suas vidas .
Como os Planos de Poupança Reforma (PPR). João Carvalheira, product manager da GamaLife, lembra o papel dos PPR na dinamização da poupança em Portugal desde o final da década de 1980. Ainda assim, salienta, são os Certificados de Aforro e os depósitos a prazo que substituíram o antigo “buraquinho no soalho” da poupança.
Com incentivos fiscais e soluções mensais acessíveis aos jovens, os PPR oferecem opções à medida do aforrador — dos perfis conservadores aos planos 100% em ações, adianta o responsável da GamaLife. Destaca, na sequência, a “profunda transformação” da oferta disponível no mercado, comparando a escolha atual de um plano a um “menu de restaurante” onde cada pessoa pode selecionar exatamente o perfil de risco que pretende.
Rui Costa, filho de empresários do Norte, cresceu na cultura do mealheiro. Quando terminou a universidade, decidiu investir o dinheiro que tinha acumulado desde a infância — e que era visto como o “fundo de emergência” que nunca chegou a utilizar — para o pôr a render.
“Aquele valor que tenho comigo desde os cinco ou seis anos regista hoje quase 3.000% de valorização. É o dinheiro a trabalhar para mim. E tudo parte daquele propósito”, relata, revelando ter aplicado o capital num ETF ligado ao índice norte-americano S&P 500.
Pedro Andersson revela que tem 15 PPR... é todo um campeonato. Começou aos 45 anos, quando fez as contas. A partir desse momento, passou a tratar a poupança como uma despesa fixa — como pagar a água ou a luz. “Mudou completamente a minha vida”, afirma, revelando que o seu “maior arrependimento financeiro” foi não ter feito um primeiro PPR imediatamente aos 23 anos, quando começou a trabalhar”. Para ajudar os outros a não cair no erro, criou Contas-Poupança, um projeto multiplataforma de literacia financeira e finanças pessoais.
Poupar para a reforma? É preciso ter propósito e começar o mais cedo possível
/
Especialistas em finanças pessoais defendem a importância de começar a poupar e investir cedo na vida. Em Portugal, há Planos de Poupança Reforma para todos os perfis de risco e ao alcance de todas as bolsas.